Rétrospectives sur les performances des placements financiers en 2022

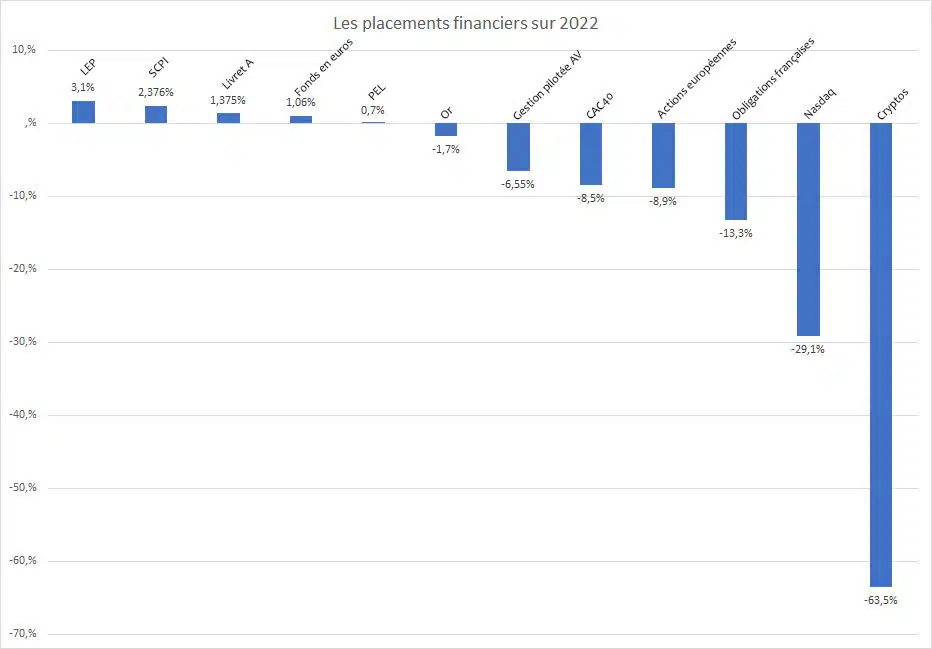
L’année 2022 s’est avérée particulièrement décevante en termes de rendement pour les investisseurs. La plus mauvaise depuis la crise de 2008.

Plusieurs facteurs expliquent ces performances, dont notamment le durcissement des politiques monétaires et l’augmentation des prix des matières premières, et qui se sont traduites en baisses de performances à deux chiffres pour la plupart des places boursières au 30 décembre.

Bien qu’habituellement décorrélées, les actions et les obligations ont subi des pertes des deux côtés, limitant de fait les possibilités de se prémunir contre les baisses en diversifiant ses investissements sur ces deux classes d’actifs. C’est finalement le pétrole qui s’est montré le plus intéressant sur cet exercice, mais dont la hausse s’est répercutée globalement sur le coût de l’énergie et l’inflation in fine (+116% pour Occidental petroleum corporation, +90% pour Hess). Et ce sont au contraire les valeurs de la tech qui sont parmi celles ayant le plus souffert cette année, notamment au vu des chutes spectaculaires de Tesla, Amazon, Meta, et bien d’autres.

Du côté de l’Europe, les dégâts ont été un peu plus contenus, la pire performance revenant à l’Autriche avec -19% pour l’ATX, et quand même quelques valeurs positives avec le Royaume-Uni à +0.9%, et le Portugal en tête à +2.8%.

En résumé, cette année 2022 s’avère être l’une des pires pour un investisseur suivant ses placements. Néanmoins, il faut garder du recul et ne pas céder à la panique face à des pertes (je vous invite à relire les 10 commandements de l’investisseur). Investir, c’est avant tout se positionner sur le long terme. C’est-à-dire se fixer un objectif, analyser ses capacités et ses contraintes, puis se fixer une stratégie pour l’atteindre. Un peu comme un voyage à l’aventure, en traçant son chemin sur la carte, et en sachant qu’on rencontrera des obstacles sur le chemin : pluie, verglas, travaux, dragons et orcs (pour ceux qui aiment vraiment l’aventure). Ces points négatifs ne doivent pas être considérés comme des échecs, puisqu’ils font partie de la vie normale de l’investissement. Au contraire, ils peuvent même être abordés de façon positive. Vous comptiez aller au magasin pour acheter un article, qui s’avère être aujourd’hui à -30%, c’est l’occasion de tirer parti de la situation et faire un gain sur votre achat. Il en va de même pour l’investissement, puisque la situation économique globale permet d’investir dans le creux de la vague, et profiter des remontées des actifs dépréciés. Il convient bien évidemment de ne pas investir sur n’importe quoi, mais de choisir les valeurs décotées ayant un positionnement sur leur marché et les capacités de faire une plus-value dans les périodes à venir. Ou de faire appel à un professionnel afin de vous aider à placer judicieusement vos actifs, pour profiter des hausses, et limiter les pertes lors des baisses de marchés.

Sources :

https://www.moneyvox.fr/placement/actualites/90872/livret-a-pel-assurance-vie-avec-1-000-euros-quel-placement-vous-a-le-plus-rapporte-en-2022
https://www.lemonde.fr/argent/article/2022/12/13/placements-ou-investir-en-2023_6154122_1657007.html

Partager :

Plus d'articles

Un yacht de luxe navigue en pleine mer, laissant derrière lui un sillage qui se transforme en chaîne métallique, symbolisant les engagements liés à son financement.

Buying a yacht : the true luxury is keeping your options open

Buying a €2.8 million yacht when you hold €12 million in financial assets may seem relatively straightforward. Yet the impact on your wealth can vary dramatically depending on how the purchase is financed.

Paying cash, taking out an amortising loan or using Lombard lending: three strategies, three very different financial paths.

Over ten years, once ownership costs, taxes, interest and loan repayments are taken into account, the financial wealth remaining ranges from €10.40 million to €11.18 million, depending on the financing method.

In this example, Lombard lending offers a significant advantage: the investment portfolio can remain intact while both the yacht purchase and its running costs are financed. But this strategy involves risks, notably those associated with financial markets and collateral requirements.

A quantitative analysis showing that, when it comes to yachting, the real question is not simply whether you can afford to buy a yacht, but how to protect your wealth and preserve your financial freedom.

Link to the full article.

Un yacht de luxe navigue en pleine mer, laissant derrière lui un sillage qui se transforme en chaîne métallique, symbolisant les engagements liés à son financement.

Acheter un yacht : le vrai luxe consiste à garder le choix

Acheter un yacht à 2,8 millions d’euros quand on possède 12 millions d’euros de patrimoine financier paraît relativement simple. Pourtant, selon la manière dont cet achat est financé, les conséquences sur le patrimoine peuvent être radicalement différentes.

Paiement comptant, crédit amortissable, ou crédit Lombard : trois stratégies, trois trajectoires financières.

Sur dix ans, en intégrant les frais de possession, la fiscalité, les intérêts, et le remboursement des emprunts, le patrimoine financier résiduel varie de 10,40 à 11,18 millions d’euros selon le financement retenu.

Le crédit Lombard présente ici un avantage significatif : il permet de conserver les placements investis tout en finançant l’acquisition et l’entretien du yacht. Mais cette stratégie suppose d’accepter certains risques, notamment liés aux marchés financiers et aux garanties bancaires.

Une analyse chiffrée qui démontre qu’en matière de plaisance, la véritable question n’est pas seulement de pouvoir acheter un yacht, mais de savoir comment préserver son patrimoine et sa liberté financière.

L’article complet en lien.

Applications de rencontre : quand la monétisation de la frustration détruit la liquidité du marché

Quand tu pensais que le produit, c’est la rencontre, alors qu’en fait, c’est ta frustration.

Le modèle économique historique des applications de rencontre commence à montrer ses limites. Tinder perd encore des utilisateurs, Bumble voit ses payeurs chuter fortement. Derrière ces trajectoires se cache un problème économique majeur : les plateformes ne vendent plus seulement un service, mais une meilleure place dans la file d’attente. Boosts, likes prioritaires, Roses, et filtres premium transforment progressivement la rareté de l’attention en source de revenus.

Cette stratégie peut soutenir le revenu par payeur à court terme, mais elle risque aussi de dégrader la confiance, la qualité des profils, et finalement la liquidité même du marché. Le paradoxe devient alors évident : plus une plateforme monétise la frustration, plus elle risque de pousser ses meilleurs utilisateurs à chercher ailleurs. Hinge montre néanmoins qu’un modèle davantage orienté vers des rencontres concrètes peut encore fonctionner.

L’article complet en lien.

Besoin de plus d'infos ? Contactez-nous !

Newsletter