Pourquoi la fragmentation du continent, son épargne et son pouvoir de marché peuvent devenir des avantages plutôt que des handicaps
| TLDR : L’Europe cumule faible croissance, dette chère, vieillissement, et besoins massifs en défense, énergie et technologie. Mais elle possède une singularité que les États-Unis n’ont plus : une grande partie de son potentiel est encore bloquée par ses propres frontières réglementaires et financières. Achever le marché unique, mobiliser une épargne de près de 10 000 milliards d’euros, développer une dette commune ciblée, et exploiter le poids de 450 millions de consommateurs peut créer de la croissance, des actifs nouveaux, et des opportunités d’investissement concrètes. |
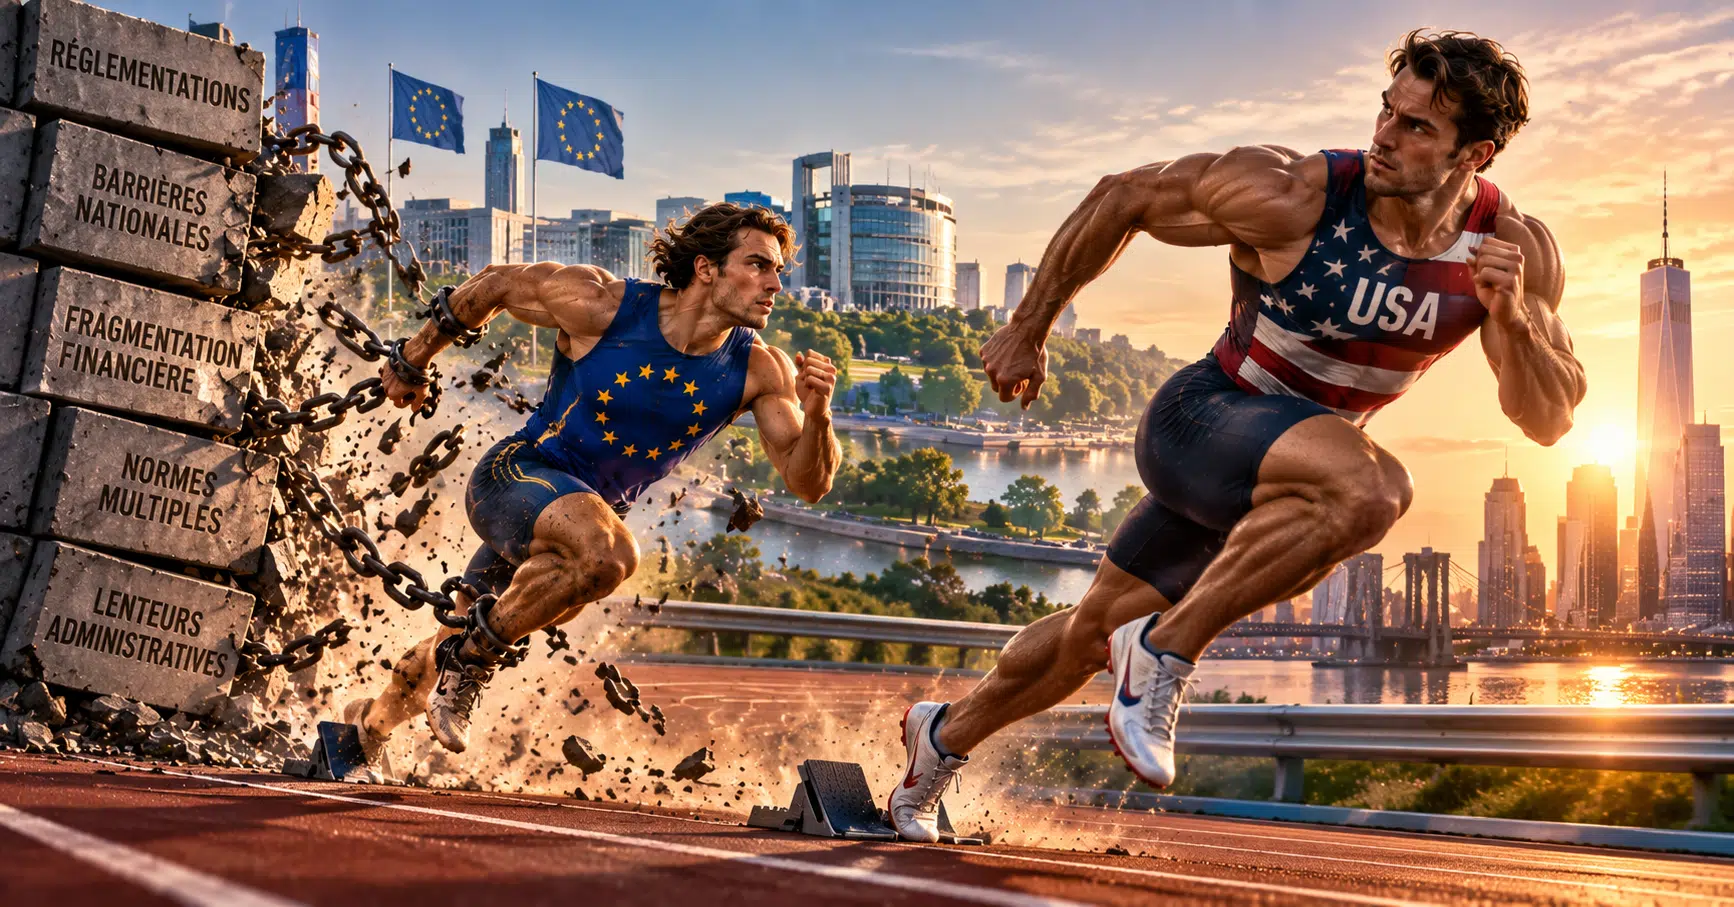
L’Europe n’a pas seulement un problème de dette : elle a un problème d’échelle
Le début d’octobre 2026 donne une image assez brutale du problème. Les rendements obligataires à long terme ont fortement remonté des deux côtés de l’Atlantique. Le taux américain à dix ans a récemment atteint son plus haut niveau depuis 2002, tandis que la France a vu son propre dix ans franchir 5% dans un contexte de tension budgétaire et politique. Dans le même temps, le choc énergétique lié au Moyen-Orient a ramené le pétrole autour de 100 dollars, et l’inflation de la zone euro est remontée à 3,8% en septembre. L’Europe doit donc financer davantage au moment précis où l’argent redevient cher.¹ ²
La réaction spontanée consiste à poser le débat de la manière la plus pauvre possible : faut-il augmenter les impôts ou réduire les dépenses? Ces deux leviers existent, mais ils ne produisent pas mécaniquement de croissance. Or l’Europe a besoin d’argent pour la défense, les réseaux électriques, les infrastructures, l’IA, les semi-conducteurs, la sécurité énergétique, et le coût du vieillissement. Le rapport Draghi évaluait déjà le besoin d’investissement supplémentaire à 750 à 800 milliards d’euros par an.³
C’est ici que l’analyse devient beaucoup plus intéressante. Les États-Unis sont déjà un marché fédéral intégré. Ils disposent d’un marché de capitaux profond, d’un Trésor fédéral unique, d’une monnaie de réserve, et de grands groupes capables de changer d’échelle à l’intérieur d’un seul espace juridique. Leur potentiel de croissance doit donc venir principalement de l’innovation, de la productivité, de la démographie, ou de nouveaux investissements. L’Europe, elle, possède encore un autre levier : supprimer des obstacles qu’elle s’impose à elle-même.
Mon point de départ, sans être naïf, est donc optimiste : une partie du retard européen est aussi une option de croissance qui n’a pas encore été exercée. Là où les États-Unis doivent inventer de nouvelles sources de productivité, l’Europe peut déjà commencer par cesser de taxer implicitement ses propres entreprises à chaque frontière intérieure.
Premier gisement : transformer le marché unique théorique en véritable marché intérieur
Le chiffre est suffisamment spectaculaire pour paraître exagéré. Les travaux du FMI estiment que les barrières restantes au commerce intra-européen équivalent, en moyenne, à un tarif de l’ordre de 44% sur les biens manufacturés et de 110% sur les services. Il ne s’agit évidemment pas de droits de douane perçus à la frontière. Le coût vient des licences, des normes, des obligations d’étiquetage, des règles professionnelles, des procédures administratives, des marchés publics, de la fiscalité, du droit de l’insolvabilité, des télécommunications, de l’énergie, et de dizaines de variantes nationales d’une même règle.⁴
Le paradoxe est délicieux : l’Union européenne peut négocier pendant des mois pour éviter dix points de droits de douane avec un partenaire extérieur, tout en tolérant des frictions internes qui coûtent plusieurs fois davantage. C’est probablement l’un des rares grands gisements de croissance du monde développé qui ne nécessite ni découverte scientifique, ni nouvelle matière première, ni révolution technologique. Il suffit, au moins en partie, de faire fonctionner ce qui existe déjà.
Le FMI estime qu’un ensemble relativement limité de réformes sur la réglementation, les marchés financiers, la mobilité du travail, et l’énergie, pourrait relever le niveau du PIB européen d’environ 3% en dix ans par rapport au scénario de référence, avec des gains estimés entre 2% et 5% selon les pays. Ce n’est pas 3% de croissance supplémentaire chaque année, certes, ce serait néanmoins considérable pour une économie dont la croissance potentielle tourne autour de 1% par an (pour les plus nuls en maths, ça fait environ un tiers de gain).⁵
Pour les entreprises, l’enjeu est celui de la taille critique. Une PME allemande, française, ou italienne qui doit quasiment recréer son organisation juridique, commerciale, et réglementaire pour vendre dans chaque pays n’accède pas réellement à un marché de 450 millions d’habitants. Elle accède à vingt-sept marchés voisins. L’entreprise américaine, elle, peut grandir sur un marché continental avant même de se confronter à l’international. C’est l’une des raisons pour lesquelles les sociétés technologiques ou de services européennes ont plus de mal à atteindre rapidement une masse critique.
L’opportunité d’investissement est donc moins spectaculaire qu’une nouvelle puce d’IA, mais potentiellement plus large. Si ces barrières baissent réellement, les premiers bénéficiaires devraient être les entreprises capables de vendre des services à grande échelle : logiciels B2B, paiements, gestion d’actifs, assurance, logistique, ingénierie, télécommunications, plateformes industrielles, santé, et services professionnels. Les petites et moyennes capitalisations, aujourd’hui souvent prisonnières de leur marché domestique, pourraient disposer d’un levier de croissance particulièrement important.
Je mettrais toutefois une condition très claire : « davantage d’Europe » n’a d’intérêt économique que si cela signifie moins de duplications, pas une couche réglementaire supplémentaire au-dessus de vingt-sept couches nationales. L’harmonisation qui remplace vingt-sept formulaires par un seul crée de la valeur. L’harmonisation qui ajoute un vingt-huitième formulaire en détruit.
Deuxième gisement : l’Europe possède déjà l’argent qu’elle cherche
Le deuxième levier est encore plus fascinant. Les ménages de la zone euro détiennent près de 10 000 milliards d’euros en espèces et dépôts bancaires à faible rendement, soit environ un tiers de leur patrimoine financier. La BCE souligne aussi qu’environ 80% des ménages ne détiennent aucune action ni aucun autre instrument financier de marché.⁶
Il faut immédiatement éviter une mauvaise lecture de ces chiffres. Ces 10 000 milliards ne constituent pas un coffre rempli d’argent disponible que Bruxelles pourrait « mobiliser ». Une partie appartient à des ménages modestes qui ont besoin de cette liquidité, une autre correspond à l’épargne de précaution. Et la richesse est très inégalement distribuée. L’opportunité ne consiste donc pas à transformer l’épargne privée en budget public déguisé.
Elle consiste à offrir aux Européens une infrastructure d’investissement suffisamment simple, liquide, et attractive pour que ceux qui disposent d’une épargne longue puissent financer directement les entreprises européennes plutôt que de conserver l’essentiel de leur patrimoine en dépôts ou de l’envoyer vers Wall Street. C’est tout le sens de l’Union de l’épargne et de l’investissement : marchés de capitaux plus intégrés, fonds de pension mieux développés, capital-risque transfrontalier, fiscalité moins fragmentée, droit de l’insolvabilité plus cohérent, et produits d’investissement accessibles au grand public.
L’enjeu est colossal. L’Europe n’est pas pauvre en épargne, elle est pauvre en canaux de transmission entre l’épargnant et l’entreprise innovante. Le FMI estime qu’une intégration plus poussée des marchés bancaires et du capital-risque pourrait, à elle seule, relever le PIB européen d’environ 3% à long terme. En combinant réforme financière, dynamisme entrepreneurial, et innovation, les gains modélisés deviennent nettement plus élevés.⁷
Pour l’investisseur, c’est un changement de régime potentiel. Une Europe qui canalise davantage son épargne vers les actions, les fonds de croissance, les infrastructures, et le capital-risque, augmente mécaniquement la profondeur de ses marchés. Euronext, Deutsche Börse, les grands gérants, assureurs, banques de financement, plateformes de paiement, et acteurs de l’épargne longue deviennent alors non seulement des intermédiaires, mais des infrastructures de cette transformation.
Pour le citoyen, le bénéfice peut être encore plus concret : un marché financier plus profond donne davantage de possibilités de faire fructifier l’épargne à long terme, de financer sa retraite autrement que par le seul système par répartition, et de participer à la création de valeur des entreprises européennes. Mais cela suppose un changement culturel : accepter qu’une épargne destinée à vingt ans n’a pas le même rôle qu’une réserve de sécurité de six mois. Le coût de la prudence absolue est parfois invisible, mais sur plusieurs décennies il peut être immense.
Troisième gisement : créer enfin un véritable actif européen
La dette commune est souvent caricaturée en mécanisme destiné à faire payer les pays prudents pour les pays dépensiers. Cette critique devient pertinente si l’on mutualise les déficits nationaux ordinaires. Elle l’est beaucoup moins lorsqu’il s’agit de financer un bien réellement commun : défense aérienne, réseaux électriques transfrontaliers, infrastructures énergétiques, calcul haute performance, semi-conducteurs, satellites, cybersécurité, ou grands corridors logistiques.
L’Europe a déjà franchi ce Rubicon avec NextGenerationEU, puis avec d’autres instruments communs. La Commission prévoit d’émettre 180 milliards d’euros d’obligations européennes en 2026. La BCE estime qu’environ 1 100 milliards d’euros de dette commune européenne étaient déjà en circulation au printemps 2026, en additionnant les émissions de la Commission, du MES, et du FESF.⁸
L’intérêt stratégique ne se limite pas à emprunter moins cher. Aujourd’hui, les obligations de l’Union ne sont pas encore aussi liquides que les Bunds allemands et se traitent globalement autour du rendement moyen pondéré des dettes souveraines de la zone euro. Autrement dit, l’avantage de coût n’est pas automatique. Mais c’est justement là que se situe l’option : à mesure que le stock augmente, un véritable actif sûr européen peut gagner en liquidité, devenir une référence de prix, servir de collatéral, attirer les réserves internationales et réduire progressivement la prime exigée par les investisseurs. La BCE considère explicitement qu’une dette commune suffisamment profonde pourrait fournir les services d’un « safe asset » en euros.⁹
Cette question prend une dimension géopolitique au moment où les rendements américains atteignent des niveaux inconnus depuis plus de vingt ans. L’euro reste la deuxième monnaie internationale, autour de 20% des réserves mondiales, et les émissions internationales libellées en euros ont atteint un record en 2025. Une dette européenne liquide et abondante donnerait aux investisseurs mondiaux une alternative plus crédible au Treasury américain, tout en renforçant l’autonomie financière du continent.¹⁰
Pour l’investisseur obligataire, cela ouvre un thème nouveau : non pas parier aveuglément sur la convergence de toutes les dettes nationales, mais surveiller la montée en puissance d’une courbe de taux européenne autonome. Pour l’investisseur actions, l’effet se situe ailleurs : une dette commune ciblée pourrait financer des carnets de commandes de plusieurs décennies dans les réseaux, la défense, les télécoms sécurisées, les infrastructures numériques, ou l’énergie.
Quatrième gisement : 450 millions de consommateurs constituent un actif géopolitique
L’Europe a longtemps agi comme si son marché intérieur était un décor neutre auquel les entreprises mondiales accédaient naturellement. Or un marché solvable de près de 450 millions de consommateurs, avec un niveau de vie élevé, des données nombreuses, et des administrations massivement numérisées, possède une valeur économique considérable.
L’idée de mieux taxer les grandes plateformes américaines ne doit donc pas être réduite à une querelle fiscale. Le véritable sujet est le pouvoir de négociation. La Commission étudie actuellement une ressource européenne fondée sur les grandes entreprises réalisant plus de 100 millions d’euros de chiffre d’affaires dans l’Union, dans un contexte où une taxe numérique frontale risquerait de déclencher des représailles américaines.¹¹
À mon sens, la taxe n’est d’ailleurs pas le levier le plus intéressant. Le plus puissant est la capacité à conditionner l’accès au marché, aux marchés publics, aux données sensibles et aux infrastructures critiques à des règles qui favorisent la concurrence, et la localisation de certaines capacités. Le mouvement est déjà visible dans le cloud et les semi-conducteurs : l’Europe cherche à réduire sa dépendance à AWS, Microsoft, et Google tout en accélérant le développement de capacités locales.¹²
Le piège serait de transformer cette puissance de marché en protectionnisme paresseux. Forcer un consommateur à acheter un mauvais produit européen ne construit pas une industrie compétitive. Utiliser la taille du marché pour imposer l’interopérabilité, la portabilité des données, la concurrence, la sécurité, et des conditions d’accès équitables peut en revanche créer l’espace nécessaire à l’émergence d’alternatives européennes.
Le choc géopolitique transforme les dépenses contraintes en marchés de croissance
Ces quatre leviers de financement et d’intégration ne sont pas une fin. Ils déterminent surtout où l’argent pourra aller. Et c’est ici que la géopolitique rejoint directement l’investissement.
L’Europe doit réduire sa dépendance énergétique, renforcer sa défense, et sécuriser ses infrastructures numériques. Ces besoins ne sont plus des thèmes électoraux abstraits, ils deviennent des lignes budgétaires permanentes. Le contexte est même brutalement favorable aux investissements de souveraineté : guerre en Ukraine, instabilité au Moyen-Orient, tensions commerciales avec les États-Unis, dépendance technologique à la Chine, et remontée du coût du capital.
Je distinguerais toutefois la dépense de la création de valeur. Acheter plus cher la même énergie importée n’enrichit pas l’Europe. Construire des interconnexions électriques, des capacités nucléaires ou renouvelables, du stockage, des réseaux intelligents, et des équipements de puissance réduit une dépendance future. De même, augmenter mécaniquement les budgets militaires ne crée pas nécessairement un avantage économique; structurer une base industrielle européenne capable de produire des missiles, des moteurs, des capteurs, des satellites, des drones, et des logiciels cyber crée des capacités exportables et un savoir-faire durable.
C’est cette distinction qui doit guider l’investisseur. Les thèmes les plus robustes ne sont pas ceux qui dépendent d’une subvention ponctuelle, mais ceux pour lesquels la demande répond à un déficit structurel. Les réseaux électriques, les équipements haute tension, les transformateurs, les câbles, les semi-conducteurs de puissance, le contrôle industriel, la cybersécurité, la défense aérienne, l’aéronautique militaire, les satellites, le cloud souverain, et certaines briques de l’IA européenne appartiennent à cette catégorie.
Des groupes comme Schneider Electric, Siemens Energy, Prysmian, Nexans, ASML, Infineon, STMicroelectronics, Airbus, Safran, Thales, Leonardo, ou Rheinmetall se trouvent, chacun à leur manière, sur certaines de ces chaînes de valeur. Cela ne signifie évidemment pas qu’ils soient tous achetables à n’importe quel prix. Certaines valeurs de défense ou d’équipement électrique ont déjà fortement revalorisé. Une mégatendance économique ne protège jamais contre une valorisation excessive.
Pour le citoyen : l’opportunité est moins abstraite qu’elle n’en a l’air
Pour un ménage européen, la première conséquence d’un marché unique réellement achevé serait très concrète : davantage de concurrence et moins de surcoûts réglementaires devraient peser sur les prix. Le FMI souligne explicitement que les barrières actuelles se traduisent par moins de concurrence, des prix plus élevés, et une productivité plus faible. Leur réduction ne serait donc pas un cadeau aux seules entreprises.⁴
La deuxième opportunité concerne le travail. La mobilité entre pays européens reste beaucoup plus coûteuse qu’entre États américains, notamment à cause de la reconnaissance des qualifications, des droits sociaux, des retraites, et des procédures administratives. Simplifier ces obstacles élargirait réellement le marché du travail d’un ingénieur, d’un médecin, d’un indépendant, ou d’une entreprise de services.
La troisième concerne l’épargne. Un Européen qui conserve la totalité de son patrimoine financier sur un compte bancaire ne prend pas de risque de marché visible, mais il prend un risque de long terme plus discret : celui de voir l’inflation et la faible rémunération éroder son pouvoir d’achat. L’ouverture des marchés de capitaux ne doit pas pousser les ménages à spéculer; elle doit leur permettre d’accéder facilement à des instruments diversifiés, peu coûteux, et adaptés à leur horizon.
Enfin, l’indépendance énergétique et technologique a une valeur qui ne se mesure pas uniquement en PIB. Une Europe moins dépendante de quelques fournisseurs extérieurs est moins vulnérable à un embargo, une guerre, un changement d’administration américaine, ou une rupture de chaîne logistique. Cette résilience a un coût aujourd’hui, mais elle réduit la facture des crises futures.
Pour l’investisseur : où chercher les bénéficiaires plutôt que le slogan
Je ne pense pas que la bonne stratégie consiste à acheter « l’Europe » indistinctement. L’opportunité est trop hétérogène. Il faut chercher les entreprises dont le modèle économique bénéficie directement d’un des goulots d’étranglement que l’Europe est contrainte de supprimer.
Le premier groupe est celui des infrastructures financières : places de marché, gestionnaires d’actifs, assureurs, banques transfrontalières, paiements, et logiciels financiers. Si l’épargne quitte progressivement les dépôts pour les marchés, ces acteurs captent une partie des flux. Le deuxième est celui des entreprises de services et des midcaps capables de changer d’échelle si les barrières internes reculent. C’est probablement là que l’effet « marché unique » peut être le plus sous-estimé, car une grande entreprise mondiale a déjà contourné la fragmentation; une PME rentable, beaucoup moins.
Le troisième groupe est constitué des vendeurs de pelles et de pioches de l’autonomie européenne : réseaux, électrification, automatismes, câbles, équipements de puissance, cyber, semi-conducteurs, datacenters, composants critiques. Le quatrième concerne la défense et le dual-use, avec une préférence pour les sociétés qui disposent de technologies exportables et de carnets de commandes longs plutôt que pour celles dont la hausse dépend uniquement d’une urgence budgétaire.
Enfin, le marché obligataire peut devenir lui-même une opportunité. Une montée en puissance de la dette commune créerait un actif de référence nouveau. Une amélioration de la discipline budgétaire française ou italienne pourrait à l’inverse produire de puissants mouvements de resserrement de spreads. Mais le contexte d’octobre 2026 impose de ne pas confondre rendement élevé et bonne affaire : lorsque le dix ans français dépasse 5%, une partie du rendement rémunère un risque politique et budgétaire réel.¹
Le catalyseur que je surveillerais n’est donc pas un discours sur l’autonomie stratégique. Ce sont les actes : reconnaissance mutuelle des normes, harmonisation des insolvabilités, véritables produits d’épargne paneuropéens, fusions bancaires transfrontalières, interconnexions électriques, émissions communes régulières, et financement de programmes industriels communs. Le marché récompensera les secteurs lorsque l’intégration passera du vocabulaire à la plomberie.
La vraie troisième voie : plus d’Europe là où l’échelle compte, moins de bureaucratie partout ailleurs
Le débat politique se trompe souvent de question. Opposer davantage d’Europe à davantage de souveraineté nationale est intellectuellement confortable, mais économiquement peu utile. La bonne question est : à quel niveau chaque fonction coûte-t-elle le moins cher et produit-elle le plus de valeur?
Un système de défense antimissile, un réseau électrique interconnecté, un grand marché de capitaux, un cloud souverain, ou un programme spatial gagnent évidemment à l’échelle continentale. À l’inverse, il n’y a aucun intérêt à harmoniser chaque détail de la vie économique si l’harmonisation crée plus de règles qu’elle n’en supprime. La subsidiarité ne devrait pas être un slogan institutionnel, elle devrait être, absolument, un principe de productivité.
C’est aussi la condition pour que le projet reste politiquement acceptable. Les Européens accepteront difficilement de transférer davantage de compétences à Bruxelles si cela signifie davantage de formulaires et de prélèvements. Ils peuvent en revanche comprendre qu’une dette commune finançant un réseau électrique transfrontalier, une défense aérienne, ou un supercalculateur coûte moins cher et fonctionne mieux que vingt-sept versions incomplètes du même projet.
L’Europe n’a donc pas besoin d’un récit artificiellement optimiste. Elle a besoin de regarder son principal défaut comme un actif mal exploité. Sa fragmentation lui coûte cher, mais contrairement au vieillissement démographique, à la géographie énergétique, ou au ralentissement mondial, cette fragmentation est en grande partie une variable qu’elle contrôle.
C’est la singularité du moment. Les États-Unis doivent gérer une dette fédérale déjà immense tout en finançant l’IA, la défense, et leurs infrastructures. La Chine doit résoudre un problème immobilier, démographique, et de demande intérieure. L’Europe doit elle aussi affronter ses dettes, sa démographie et ses dépendances. Mais elle dispose en plus d’un gisement que ses concurrents ont déjà largement exploité : transformer vingt-sept marchés imparfaitement reliés en une véritable économie continentale.
Si elle y parvient, la surprise des dix prochaines années pourrait ne pas être que l’Europe rattrape brutalement les États-Unis. Elle pourrait être plus simple et, pour l’investisseur, tout aussi intéressante : que des actifs européens longtemps décotés parce qu’ils évoluaient dans un environnement trop fragmenté découvrent enfin la taille de leur propre marché.
Vous avez aimé cet article? Abonnez-vous à la newsletter.
Repères documentaires
1. Reuters, 7 octobre 2026, « Bond selloff leaves France no room for fiscal mistakes »; Reuters, 1er octobre 2026, « Yields fall after US 10-year hits highest since 2002 ». Consulter la source
2. Reuters, 2 octobre 2026, inflation de la zone euro à 3,8% en septembre; Commission européenne, prévisions du printemps 2026. Consulter la source
3. Mario Draghi / Commission européenne, présentation du rapport sur la compétitivité : 750 à 800 Md€ d’investissements supplémentaires par an. Consulter la source
4. FMI, Europe’s Integration Imperative, 2025 : barrières intra-UE équivalant à 44% sur les biens manufacturés et 110% sur les services. Consulter la source
5. FMI, Lifting Binding Constraints on Growth in Europe, 2025 : environ +3% de PIB en dix ans avec un ensemble ciblé de réformes du marché unique. Consulter la source
6. BCE, 15 septembre 2026, Why Europeans save differently — and how to put those savings to work : près de 10 000 Md€ en liquidités et dépôts; environ 80% des ménages sans instruments de marché. Consulter la source
7. FMI, 14 juillet 2026, Financial Market Reforms Could Lift Europe’s Growth. Consulter la source
8. Commission européenne, Funding plans 2026 : objectif annuel de 180 Md€ d’émissions d’EU-Bonds; BCE, avril 2026, encours des actifs communs européens. Consulter la source
9. BCE, Philip R. Lane, 22 avril 2026, Expanding the supply of euro safe assets. Consulter la source
10. BCE, The international role of the euro, juin 2026 : environ 20% des réserves mondiales et record d’émissions internationales en euros en 2025. Consulter la source
11. Reuters, 7 octobre 2026, projet européen de prélèvement sur les grandes entreprises, incluant potentiellement les Big Tech américaines. Consulter la source
12. Reuters, 3 juin 2026, stratégie européenne de réduction de la dépendance aux Big Tech et renforcement des capacités cloud et semi-conducteurs. Consulter la source
Avertissement : cette analyse présente des mécanismes économiques, géopolitiques et financiers généraux ainsi que des pistes de réflexion. Elle ne constitue ni une recommandation d’achat ou de vente, ni un conseil fiscal ou juridique individualisé. Les secteurs et sociétés cités le sont à titre d’illustration. Toute décision d’investissement doit tenir compte de la situation personnelle de l’investisseur, de son horizon, de sa tolérance au risque, du prix des actifs et des conditions de marché au moment de l’opération.