| TLDR : Quand la banque centrale chinoise a suspendu ses achats d’obligations d’État en janvier 2025, ce n’était pas une crise de financement : c’était presque l’inverse. La demande de dette publique était devenue si forte que les rendements s’écrasaient. Derrière ce paradoxe se lisent encore en 2026 la faiblesse du crédit privé, la défiance immobilière, la pression sur le yuan, et un risque de duration croissant pour les banques. Pour l’investisseur, la Chine reste investissable, mais beaucoup moins comme un bloc que comme une mosaïque de risques et d’opportunités. |
Une pénurie de dette publique peut être un mauvais signe
Le 10 janvier 2025, la People’s Bank of China, la banque centrale chinoise, a annoncé qu’elle suspendait temporairement ses achats d’obligations d’État sur le marché. La formulation officielle était presque contre-intuitive : le marché souffrait d’une situation persistante de demande supérieure à l’offre. La PBOC précisait qu’elle reprendrait ses achats lorsque les conditions de marché le permettraient.1
À première lecture, l’information pouvait sembler rassurante. Un État dont les obligations sont massivement recherchées inspire confiance; un Trésor qui trouve facilement preneur ne ressemble pas à un emprunteur en difficulté. Mais l’économie financière fonctionne rarement avec des signaux aussi simples. Lorsque des investisseurs acceptent de prêter toujours plus longtemps pour toujours moins cher, il faut regarder ce qu’ils fuient autant que ce qu’ils achètent.
Début 2025, les rendements souverains chinois avaient atteint des plus bas historiques. Le mouvement venait d’une demande considérable pour les actifs réputés sûrs, alimentée par la faiblesse du marché immobilier, la déception boursière, le ralentissement de la demande de crédit et des anticipations persistantes de désinflation, voire de déflation. Reuters relevait alors que le yuan était lui aussi sous pression, ce qui compliquait encore la tâche de la banque centrale.2
Mon analyse est que le signal le plus important n’était donc pas la suspension elle-même. C’était la destination de l’épargne. Une partie du capital chinois semblait dire : je préfère immobiliser mon argent à très faible rendement dans une créance sur l’État plutôt que prendre le risque de financer davantage l’immobilier, l’entreprise privée ou les actions. Dans une économie qui cherche précisément à relancer l’investissement et la consommation, ce mouvement est un thermomètre de confiance.
Le paradoxe chinois : trop d’épargne, pas assez d’appétit pour le risque
La Chine ne manque pas d’épargne. Elle manque périodiquement de projets privés capables d’absorber cette épargne à un niveau de risque que les ménages, les entreprises, et les banques jugent acceptable. C’est une distinction fondamentale. Lorsque le crédit immobilier ralentit, que les promoteurs réduisent leur activité, et que les entreprises hésitent à investir, la liquidité ne disparaît pas; elle cherche un autre refuge. Les obligations d’État deviennent alors une sorte de parking financier.
Ce mécanisme explique pourquoi des taux très bas ne sont pas nécessairement synonymes de vigueur économique. Dans une économie en plein boom, le capital est généralement disputé par de nombreux projets rentables et les emprunteurs acceptent de payer davantage pour l’obtenir. À l’inverse, lorsque la demande privée se tasse, les banques peuvent se retrouver avec davantage de dépôts que de bons crédits à distribuer. Acheter de la dette souveraine devient rationnel, même si le rendement est maigre.
Les données de 2026 confirment que la Chine n’est pas en effondrement, mais qu’elle traverse une transition très inégale. Au premier semestre 2026, le PIB a progressé de 4,7% sur un an; au deuxième trimestre, la croissance est revenue à 4,3%. Dans le même temps, les services numériques et certaines activités technologiques progressaient rapidement, tandis que la construction reculait de 4,0% sur le semestre et que l’immobilier restait quasiment stagnant.3
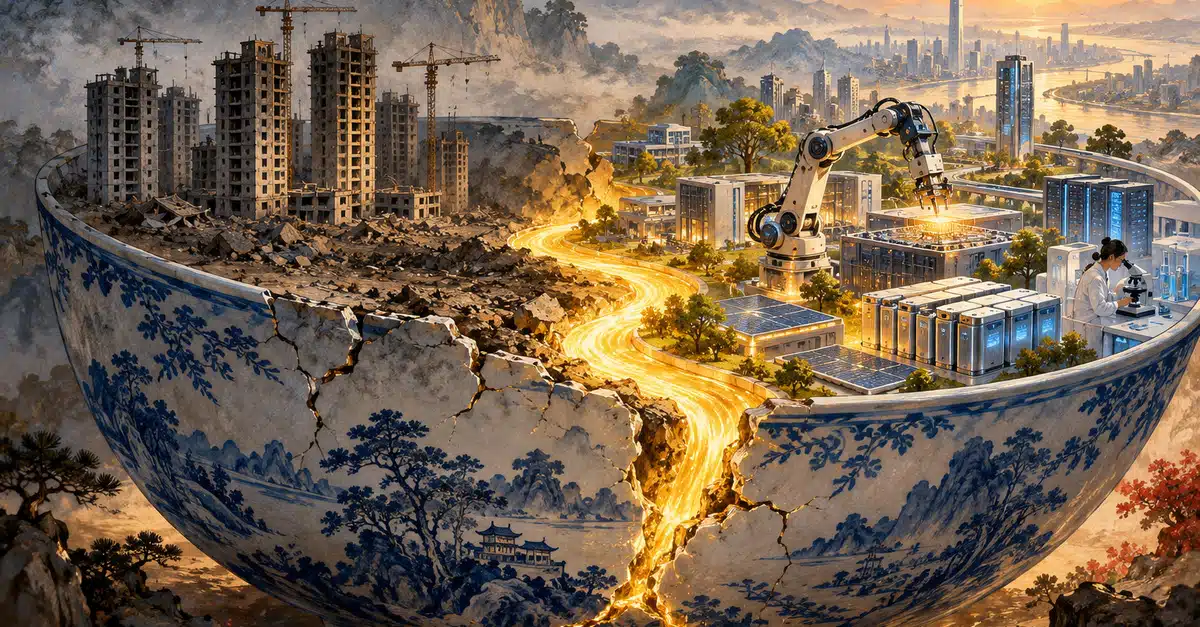
C’est précisément ce qui rend le diagnostic plus subtil qu’un simple récit de crise chinoise. Une partie de l’économie continue d’avancer vite, notamment dans l’industrie, les technologies, les infrastructures stratégiques, les batteries, les véhicules électriques, l’automatisation, ou les services numériques. Une autre partie porte encore le poids d’un modèle fondé pendant des années sur l’immobilier, le crédit et l’investissement local. Les capitaux ne jugent pas la Chine dans son ensemble, ils arbitrent entre ces deux réalités.
La banque centrale marche sur trois fils à la fois
La PBOC voudrait naturellement soutenir l’activité. Cela pousse vers des taux bas, une liquidité abondante et des conditions de financement souples. Mais plus les rendements chinois baissent par rapport à ceux des États-Unis ou d’autres grandes économies, moins le yuan peut devenir attractif pour les investisseurs internationaux. Une baisse trop rapide des taux risque donc de soutenir l’économie d’une main tout en fragilisant la devise de l’autre.
Le deuxième fil est celui du marché obligataire lui-même. Une hausse continue du prix des obligations signifie mécaniquement une baisse de leur rendement. Tant que les taux baissent, les détenteurs d’obligations longues accumulent des plus-values latentes. Mais plus les rendements partent de bas, plus la sensibilité aux variations futures de taux devient importante. Une remontée brutale de quelques dizaines de points de base peut alors provoquer des pertes significatives sur les portefeuilles les plus longs.
C’est ici que la comparaison avec les crises de duration occidentales devient utile, sans prétendre que les systèmes sont identiques. Le risque n’est pas nécessairement que l’État chinois ne rembourse pas. Il est qu’une banque ait immobilisé une part trop importante de son bilan dans des obligations longues achetées très cher, puis doive supporter une baisse de leur valeur lorsque les taux remontent. En septembre 2026, Reuters indiquait que la PBOC préparait justement de nouveaux indicateurs prudentiels pour limiter l’exposition excessive des banques aux obligations et fonds de longue maturité. Le projet était encore en consultation, mais il visait explicitement le risque de duration. À cette date, le rendement à dix ans évoluait autour de 1,68%, et celui à trente ans autour de 2,17%, proches de niveaux historiquement faibles.4
Le troisième fil est politique. Pékin veut éviter qu’une normalisation financière ne se transforme en accident visible, notamment dans l’immobilier et les banques régionales. Cela explique une partie des interventions ciblées : recapitalisations, soutien au crédit, mesures immobilières, refinancements, et gestion très encadrée des défauts. Le ministère des Finances a ainsi annoncé en septembre 2026 une émission de 300 milliards de yuans d’obligations spéciales destinée à renforcer les fonds propres de huit grandes institutions financières publiques, après une opération comparable de 500 milliards en 2025.5
Pourquoi le yuan se retrouve au centre du problème
Une banque centrale peut facilement créer de la monnaie domestique, elle ne peut pas décréter la confiance internationale dans cette monnaie. Lorsque les rendements locaux deviennent très faibles alors que les rendements étrangers restent élevés, la rémunération offerte par le yuan perd de son attrait. Un investisseur international doit alors être convaincu que la devise restera suffisamment stable pour compenser l’écart de rendement.
C’est l’une des raisons pour lesquelles la PBOC ne peut pas agir exactement comme la Banque centrale européenne ou la Réserve fédérale. La Chine conserve des contrôles de capitaux et dispose d’un arsenal administratif considérable, mais elle cherche aussi à internationaliser progressivement le renminbi. Une monnaie que l’on veut utiliser davantage dans les échanges mondiaux doit inspirer confiance, rester liquide et éviter l’image d’une devise que l’on affaiblit dès que la croissance déçoit.
Le paradoxe est donc assez élégant : la banque centrale voudrait parfois faire baisser les taux pour soutenir l’économie, mais elle doit aussi empêcher les taux de baisser trop vite. Elle voudrait que les banques financent davantage l’économie réelle, mais elle doit préserver leur bilan. Elle voudrait que l’épargne chinoise soit investie, mais pas qu’elle se concentre exclusivement dans une seule classe d’actifs réputée sans risque. La suspension de 2025 prenait tout son sens à l’intérieur de cet équilibre.
L’immobilier reste le test de crédibilité du rééquilibrage
Le problème obligataire ne peut pas être séparé de l’immobilier. Pendant des années, le logement a servi à la fois de réserve de valeur pour les ménages, de moteur de croissance pour les collectivités locales et de canal de financement pour une grande partie de l’économie. Lorsque ce mécanisme ralentit, une quantité considérable d’épargne doit trouver une nouvelle destination.
L’État chinois cherche à éviter une liquidation désordonnée. En septembre 2026, Reuters rapportait que les régulateurs avaient demandé à de grandes banques de ne pas classer immédiatement certains prêts en retard de Vanke parmi les créances douteuses et d’allonger les échéances, afin de limiter la pression de liquidité sur le promoteur.6 Quelques jours plus tard, Pékin a encore annoncé des mesures de soutien ciblées au logement et au financement de secteurs prioritaires.7
On peut y voir une faiblesse, mais aussi une caractéristique du modèle chinois : le système accepte de ralentir la reconnaissance comptable de certaines pertes pour éviter que leur matérialisation simultanée ne provoque un choc systémique. Cela achète du temps. Le véritable enjeu est de savoir si ce temps permet de restaurer des revenus, des ventes, des marges et une demande privée suffisante, ou s’il ne fait que repousser l’ajustement.
Je ne pense donc pas que la bonne grille de lecture soit celle d’un grand effondrement imminent. Elle est trop simpliste et, jusqu’ici, régulièrement démentie par la capacité de Pékin à mobiliser des ressources publiques. La question plus intéressante est celle du rendement de ces ressources. Stabiliser un bilan bancaire est relativement facile pour un État qui contrôle sa monnaie et ses grandes banques. Recréer durablement la confiance des ménages et des entrepreneurs est beaucoup plus difficile.
Pour l’investisseur, la Chine ne doit plus être achetée comme un bloc
Les obligations souveraines chinoises ont longtemps présenté un intérêt de diversification parce que leur cycle de taux était imparfaitement corrélé avec celui des États-Unis et de l’Europe. Cette logique reste valable, mais le niveau très bas des rendements réduit le coussin disponible. Pour un investisseur européen, le risque de change peut rapidement peser davantage que le coupon. Une obligation à faible rendement peut être excellente si le yuan s’apprécie, elle peut devenir médiocre si la devise perd plusieurs pourcents.
Je serais donc prudent avec l’idée de chercher simplement du rendement dans la dette chinoise. Le marché obligataire envoie surtout un message macroéconomique : l’épargne domestique cherche encore la sécurité. Ce message peut être utile pour calibrer le reste du portefeuille, notamment l’exposition aux sociétés européennes très dépendantes de la demande chinoise, aux matières premières industrielles, ou aux secteurs cycliques mondiaux.
Sur les actions, le raisonnement doit être presque inverse. La faiblesse générale de la confiance peut créer des valorisations intéressantes, mais elle impose une sélection beaucoup plus forte. À mon sens, les meilleures opportunités se trouvent moins dans un pari indifférencié sur la croissance chinoise que dans les secteurs bénéficiant d’un soutien stratégique durable : automatisation, semi-conducteurs, équipements électriques, stockage d’énergie, infrastructures numériques, santé, certaines consommations domestiques et chaînes industrielles que Pékin considère comme essentielles à sa souveraineté.
Cela ne signifie pas qu’il faille acheter aveuglément les champions nationaux. Le risque réglementaire, la concurrence interne, la pression sur les marges et la capacité de l’État à modifier rapidement les priorités restent réels. Une entreprise alignée sur une politique publique peut bénéficier d’un immense marché; elle peut aussi se retrouver au milieu d’une guerre des prix encouragée par la surcapacité. L’investisseur doit donc regarder la rentabilité du capital, le bilan et la capacité à générer du cash avec la même attention que le discours politique.
Pour les valeurs européennes, le signal est tout aussi important. Le luxe, l’automobile, les matériaux, certaines machines-outils et une partie de la chimie restent sensibles au cycle chinois. Une reprise soutenue par le crédit immobilier ne produirait pas les mêmes gagnants qu’un plan orienté vers l’électrification, l’industrie et la technologie. Autrement dit, suivre Pékin ne consiste pas seulement à savoir combien de milliards sont injectés, mais où ils le sont.
Le meilleur indicateur n’est peut-être pas la croissance, mais la destination de l’épargne
Le jour où les ménages chinois recommenceront à préférer l’achat d’un logement, d’actions, ou de produits de consommation à l’accumulation d’épargne prudente, et où les banques trouveront plus rentable de prêter aux entreprises que d’allonger la duration de leur portefeuille obligataire, le signal de reprise sera beaucoup plus solide qu’un simple chiffre de PIB.
C’est pour cela que la suspension des achats d’obligations en 2025 mérite encore d’être étudiée en 2026. Elle révélait un problème presque paradoxal : trop d’argent cherchait le même refuge. Depuis, la banque centrale a changé d’outils, le gouvernement a soutenu ses banques et son immobilier, et certaines composantes de l’économie continuent de croître rapidement. Pourtant, les rendements souverains restent extrêmement bas et les autorités cherchent désormais à limiter l’accumulation de duration dans les bilans bancaires.
Mon scénario est plutôt central. Je vois surtout une longue réallocation : moins d’immobilier, davantage d’industrie stratégique; moins de crédit privé aveugle, davantage de financement dirigé; moins de croissance par quantité, davantage de compétition technologique. Cette transition peut créer des gagnants considérables, mais elle peut aussi laisser sur le bord de la route des pans entiers de l’ancien modèle.
Pour l’investisseur, la bonne question n’est donc pas de savoir s’il faut être pour ou contre la Chine. Elle est de déterminer où le capital chinois lui-même accepte encore de prendre du risque, où l’État concentre ses moyens, et quels secteurs peuvent créer de la valeur sans dépendre d’un nouveau cycle de dette immobilière. Quand un pays manque temporairement d’obligations parce que tout le monde veut s’y réfugier, le message est rarement que tout va bien. Mais ce n’est pas non plus un signal de fuite. C’est un appel à devenir beaucoup plus sélectif.
Vous avez aimé cet article? Abonnez-vous à la newsletter.
Repères documentaires
Les faits contemporains et données chiffrées cités dans cette analyse ont été vérifiés à partir des sources suivantes.
1. People’s Bank of China, annonce du 10 janvier 2025 sur la suspension temporaire des achats d’obligations d’État en raison d’une demande supérieure à l’offre. Consulter la source
2. Reuters, 10 janvier 2025, analyse de la suspension des achats, de la baisse des rendements souverains et des tensions sur le yuan. Consulter la source
3. National Bureau of Statistics of China, résultats du PIB du deuxième trimestre et du premier semestre 2026. Consulter la source
4. Reuters, 14 septembre 2026, projet de nouveaux indicateurs macroprudentiels visant les expositions excessives des banques aux obligations longues. Consulter la source
5. State Council Information Office / Xinhua, 7 septembre 2026, émission de 300 milliards de yuans d’obligations spéciales pour renforcer le capital de huit institutions financières publiques. Consulter la source
6. Reuters, 22 septembre 2026, consignes données aux banques afin d’alléger temporairement la pression sur les prêts de Vanke. Consulter la source
7. Associated Press, 29 septembre 2026, nouvelles mesures chinoises de soutien à l’immobilier, au financement et à l’économie. Consulter la source
Avertissement :cette analyse présente des mécanismes macroéconomiques et des pistes de réflexion patrimoniale. Elle ne constitue ni une recommandation personnalisée d’investissement, ni une sollicitation à l’achat ou à la vente d’un instrument financier. Les marchés chinois comportent notamment des risques de change, de liquidité, de réglementation, de gouvernance et d’intervention publique. Toute décision doit être appréciée au regard de la situation, des objectifs, de l’horizon et de la tolérance au risque de l’investisseur.