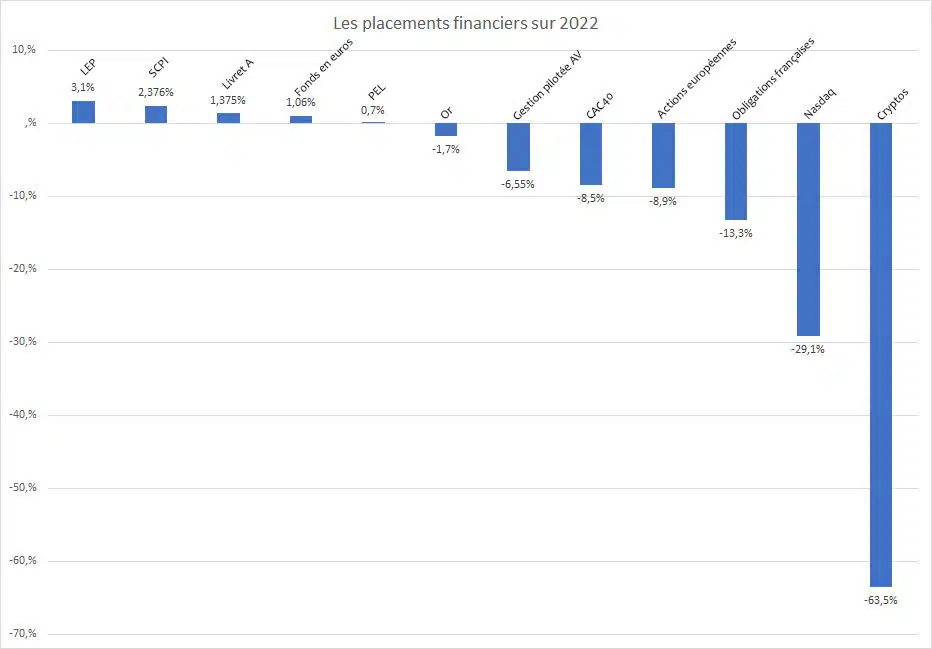
Rétrospectives sur les performances des placements financiers en 2022

L’année 2022 s’est avérée particulièrement décevante en termes de rendement pour les investisseurs. La plus mauvaise depuis la crise de 2008.

Plusieurs facteurs expliquent ces performances, dont notamment le durcissement des politiques monétaires et l’augmentation des prix des matières premières, et qui se sont traduites en baisses de performances à deux chiffres pour la plupart des places boursières au 30 décembre.

Bien qu’habituellement décorrélées, les actions et les obligations ont subi des pertes des deux côtés, limitant de fait les possibilités de se prémunir contre les baisses en diversifiant ses investissements sur ces deux classes d’actifs. C’est finalement le pétrole qui s’est montré le plus intéressant sur cet exercice, mais dont la hausse s’est répercutée globalement sur le coût de l’énergie et l’inflation in fine (+116% pour Occidental petroleum corporation, +90% pour Hess). Et ce sont au contraire les valeurs de la tech qui sont parmi celles ayant le plus souffert cette année, notamment au vu des chutes spectaculaires de Tesla, Amazon, Meta, et bien d’autres.

Du côté de l’Europe, les dégâts ont été un peu plus contenus, la pire performance revenant à l’Autriche avec -19% pour l’ATX, et quand même quelques valeurs positives avec le Royaume-Uni à +0.9%, et le Portugal en tête à +2.8%.

En résumé, cette année 2022 s’avère être l’une des pires pour un investisseur suivant ses placements. Néanmoins, il faut garder du recul et ne pas céder à la panique face à des pertes (je vous invite à relire les 10 commandements de l’investisseur). Investir, c’est avant tout se positionner sur le long terme. C’est-à-dire se fixer un objectif, analyser ses capacités et ses contraintes, puis se fixer une stratégie pour l’atteindre. Un peu comme un voyage à l’aventure, en traçant son chemin sur la carte, et en sachant qu’on rencontrera des obstacles sur le chemin : pluie, verglas, travaux, dragons et orcs (pour ceux qui aiment vraiment l’aventure). Ces points négatifs ne doivent pas être considérés comme des échecs, puisqu’ils font partie de la vie normale de l’investissement. Au contraire, ils peuvent même être abordés de façon positive. Vous comptiez aller au magasin pour acheter un article, qui s’avère être aujourd’hui à -30%, c’est l’occasion de tirer parti de la situation et faire un gain sur votre achat. Il en va de même pour l’investissement, puisque la situation économique globale permet d’investir dans le creux de la vague, et profiter des remontées des actifs dépréciés. Il convient bien évidemment de ne pas investir sur n’importe quoi, mais de choisir les valeurs décotées ayant un positionnement sur leur marché et les capacités de faire une plus-value dans les périodes à venir. Ou de faire appel à un professionnel afin de vous aider à placer judicieusement vos actifs, pour profiter des hausses, et limiter les pertes lors des baisses de marchés.

Sources :

https://www.moneyvox.fr/placement/actualites/90872/livret-a-pel-assurance-vie-avec-1-000-euros-quel-placement-vous-a-le-plus-rapporte-en-2022
https://www.lemonde.fr/argent/article/2022/12/13/placements-ou-investir-en-2023_6154122_1657007.html

Partager :

Plus d'articles

Applications de rencontre : quand la monétisation de la frustration détruit la liquidité du marché

Quand tu pensais que le produit, c’est la rencontre, alors qu’en fait, c’est ta frustration.

Le modèle économique historique des applications de rencontre commence à montrer ses limites. Tinder perd encore des utilisateurs, Bumble voit ses payeurs chuter fortement. Derrière ces trajectoires se cache un problème économique majeur : les plateformes ne vendent plus seulement un service, mais une meilleure place dans la file d’attente. Boosts, likes prioritaires, Roses, et filtres premium transforment progressivement la rareté de l’attention en source de revenus.

Cette stratégie peut soutenir le revenu par payeur à court terme, mais elle risque aussi de dégrader la confiance, la qualité des profils, et finalement la liquidité même du marché. Le paradoxe devient alors évident : plus une plateforme monétise la frustration, plus elle risque de pousser ses meilleurs utilisateurs à chercher ailleurs. Hinge montre néanmoins qu’un modèle davantage orienté vers des rencontres concrètes peut encore fonctionner.

L’article complet en lien.

L’épargne chinoise cherche désespérément une porte de sortie

La Chine ne manque pas d’argent. Elle manque surtout d’endroits où ses épargnants ont encore envie de le placer.

En janvier 2025, la banque centrale chinoise suspendait ses achats d’obligations d’État parce que la demande était devenue supérieure à l’offre. Derrière ce paradoxe se cache un signal beaucoup plus profond : immobilier fragilisé, crédit privé atone, rendements souverains écrasés, pression sur le yuan, et banques de plus en plus exposées au risque de duration.

En 2026, l’économie chinoise ne s’effondre pourtant pas. Elle se transforme. L’ancien moteur immobilier ralentit tandis que l’industrie stratégique, les technologies, l’automatisation, les batteries, ou les infrastructures numériques continuent de progresser. Pour l’investisseur, la question n’est donc plus simplement d’être « pour ou contre » la Chine, mais d’identifier où se dirigent réellement l’épargne, le crédit, et les moyens de l’État.

La Chine reste investissable, mais désormais comme une mosaïque de risques et d’opportunités à sélectionner avec précision.

L’article complet en lien.

Le paradoxe européen : son retard est devenu son meilleur gisement de croissance

L’Europe serait-elle devenue intéressante précisément parce qu’elle a pris du retard? Derrière la faible croissance, la fragmentation réglementaire, et les besoins massifs de financement se cache un paradoxe : le continent possède encore des leviers que ses concurrents ont déjà largement exploités.

Achever réellement le marché unique, mieux orienter près de 10 000 milliards d’euros d’épargne, développer un véritable actif obligataire européen, et utiliser le poids de 450 millions de consommateurs pourraient libérer une croissance aujourd’hui entravée. À cela s’ajoutent des besoins structurels en défense, énergie, réseaux électriques, semi-conducteurs, cybersécurité, et infrastructures numériques.

Pour l’investisseur, l’enjeu n’est donc pas d’acheter « l’Europe » indistinctement, mais d’identifier les entreprises directement exposées à ces transformations : infrastructures financières, midcaps capables de changer d’échelle, électrification, défense, semi-conducteurs, ou technologies critiques. Le retard européen pourrait finalement constituer l’un de ses plus importants réservoirs de création de valeur.

L’article complet en lien.

Besoin de plus d'infos ? Contactez-nous !

Newsletter


