
Applications de rencontre : quand la monétisation de la frustration détruit la liquidité du marché
Quand tu pensais que le produit, c’est la rencontre, alors qu’en fait, c’est ta frustration.
Le modèle économique historique des applications de rencontre commence à montrer ses limites. Tinder perd encore des utilisateurs, Bumble voit ses payeurs chuter fortement. Derrière ces trajectoires se cache un problème économique majeur : les plateformes ne vendent plus seulement un service, mais une meilleure place dans la file d’attente. Boosts, likes prioritaires, Roses, et filtres premium transforment progressivement la rareté de l’attention en source de revenus.
Cette stratégie peut soutenir le revenu par payeur à court terme, mais elle risque aussi de dégrader la confiance, la qualité des profils, et finalement la liquidité même du marché. Le paradoxe devient alors évident : plus une plateforme monétise la frustration, plus elle risque de pousser ses meilleurs utilisateurs à chercher ailleurs. Hinge montre néanmoins qu’un modèle davantage orienté vers des rencontres concrètes peut encore fonctionner.
L’article complet en lien.
L’épargne chinoise cherche désespérément une porte de sortie
La Chine ne manque pas d’argent. Elle manque surtout d’endroits où ses épargnants ont encore envie de le placer.
En janvier 2025, la banque centrale chinoise suspendait ses achats d’obligations d’État parce que la demande était devenue supérieure à l’offre. Derrière ce paradoxe se cache un signal beaucoup plus profond : immobilier fragilisé, crédit privé atone, rendements souverains écrasés, pression sur le yuan, et banques de plus en plus exposées au risque de duration.
En 2026, l’économie chinoise ne s’effondre pourtant pas. Elle se transforme. L’ancien moteur immobilier ralentit tandis que l’industrie stratégique, les technologies, l’automatisation, les batteries, ou les infrastructures numériques continuent de progresser. Pour l’investisseur, la question n’est donc plus simplement d’être « pour ou contre » la Chine, mais d’identifier où se dirigent réellement l’épargne, le crédit, et les moyens de l’État.
La Chine reste investissable, mais désormais comme une mosaïque de risques et d’opportunités à sélectionner avec précision.
L’article complet en lien.
Le paradoxe européen : son retard est devenu son meilleur gisement de croissance
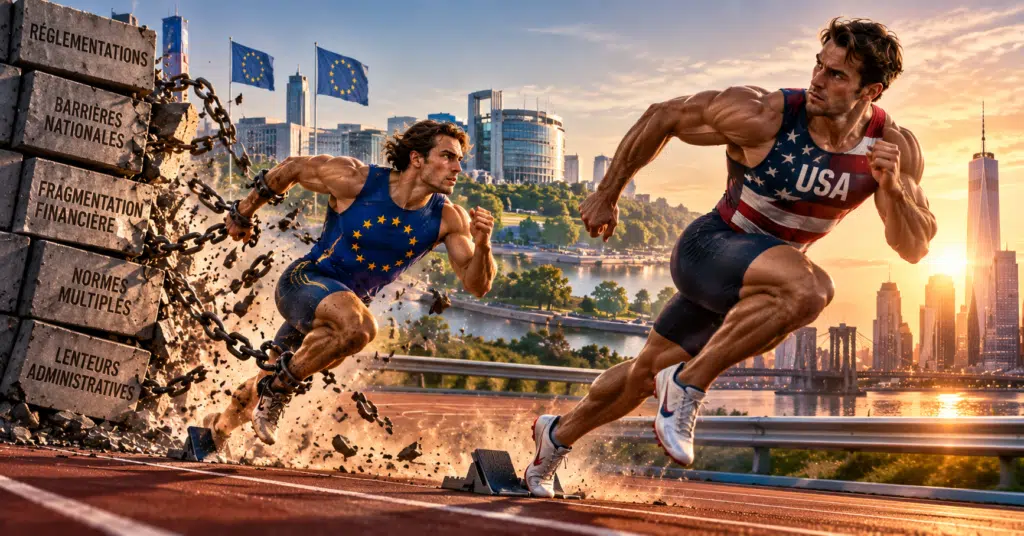
L’Europe serait-elle devenue intéressante précisément parce qu’elle a pris du retard? Derrière la faible croissance, la fragmentation réglementaire, et les besoins massifs de financement se cache un paradoxe : le continent possède encore des leviers que ses concurrents ont déjà largement exploités.
Achever réellement le marché unique, mieux orienter près de 10 000 milliards d’euros d’épargne, développer un véritable actif obligataire européen, et utiliser le poids de 450 millions de consommateurs pourraient libérer une croissance aujourd’hui entravée. À cela s’ajoutent des besoins structurels en défense, énergie, réseaux électriques, semi-conducteurs, cybersécurité, et infrastructures numériques.
Pour l’investisseur, l’enjeu n’est donc pas d’acheter « l’Europe » indistinctement, mais d’identifier les entreprises directement exposées à ces transformations : infrastructures financières, midcaps capables de changer d’échelle, électrification, défense, semi-conducteurs, ou technologies critiques. Le retard européen pourrait finalement constituer l’un de ses plus importants réservoirs de création de valeur.
L’article complet en lien.
Strategy achète six fois plus de STRC que de Bitcoin : elle ne change pas de cap, elle protège son moteur
Strategy vient de consacrer 176,3 M$ au rachat de STRC, contre seulement 28,7 M$ à l’achat de Bitcoin. À première vue, le virage semble spectaculaire. En réalité, il révèle surtout la transformation du modèle Strategy : l’entreprise ne doit plus seulement accumuler du BTC, elle doit désormais gérer et protéger la machine financière qui lui permet de le faire.
Avec un dividende porté à 12%, STRC représente un financement coûteux. Le racheter permet de réduire les sorties futures de trésorerie, de renforcer le bilan, et de préserver un canal de financement devenu tratégique. Strategy évolue ainsi d’un simple acheteur de Bitcoin vers une véritable architecture de capital mêlant actions ordinaires, préférentielles, dette, réserves en dollars et BTC.
Pour l’investisseur, cette évolution impose surtout de ne plus confondre Bitcoin, MSTR, et STRC : trois actifs liés, mais trois profils de rendement et de risque très différents.
L’article complet en lien.
Ils ne veulent plus seulement taxer votre patrimoine. Ils veulent choisir où vous le détenez.
L’assurance-vie luxembourgeoise attire de plus en plus de capitaux français. Face à cette dynamique, le projet de loi de finances pour 2027 prévoit de conditionner le maintien des avantages fiscaux français pour certains contrats étrangers.
Le signal politique est clair : la mobilité de l’épargne devient un enjeu économique pour l’État.
Pour l’investisseur, la question dépasse donc largement la seule fiscalité. Elle concerne la diversification juridique, la localisation des dépositaires, la mobilité des actifs, et la capacité à conserver plusieurs options lorsque les règles évoluent.
L’enjeu n’est pas nécessairement de partir, mais d’éviter de dépendre d’une seule architecture patrimoniale. Car une liberté patrimoniale conserve surtout sa valeur lorsqu’elle est préparée avant d’en avoir besoin.
L’article complet en lien.
France : le prochain boom pourrait commencer par votre portefeuille
La France cumule dette record, croissance anémique, taux élevés, et défiance des marchés. Pourtant, c’est précisément dans ce décor peu séduisant que pourrait se préparer une partie des prochaines opportunités d’investissement. L’épargne privée reste massive, le crédit d’investissement progresse, et des capitaux considérables se dirigent vers l’IA, l’énergie, la défense et les infrastructures.
Le scénario n’est pas celui d’un boom généralisé de la consommation, mais d’un cycle beaucoup plus sélectif : électrification, réseaux, centres de données, automatisation, aéronautique, cybersécurité, ou encore infrastructures numériques. Si la prime de risque française cesse simplement de se dégrader, les actifs déjà fortement sanctionnés pourraient bénéficier d’une réallocation du capital.
La clé sera donc moins de parier sur « la France » que d’identifier les entreprises et actifs capables de profiter de dépenses structurelles, tout en conservant une exposition mondiale, puisque les États-Unis restent le métronome des marchés financiers.
L’article complet en lien.
El Niño : le choc économique commence par l’eau avant d’arriver aux prix
El Niño pourrait devenir l’un des grands risques économiques de 2027, mais pas forcément de la manière la plus spectaculaire. Le véritable choc commence par une ressource essentielle : l’eau. Sécheresses, récoltes fragilisées, baisse de l’hydroélectricité, et restrictions logistiques peuvent progressivement se transmettre aux prix.
L’Asie est particulièrement exposée, notamment via le riz, dont la hausse peut rapidement peser sur l’inflation, les budgets publics, et les décisions des banques centrales. Dans le même temps, les tensions hydriques peuvent accroître les besoins énergétiques tandis que le canal de Panama illustre comment une sécheresse locale peut renchérir le commerce mondial.
Le principal risque pour 2027 n’est donc pas un scénario catastrophe unique, mais l’accumulation de plusieurs chocs : alimentation plus chère, énergie sous tension, fret plus coûteux, et politiques monétaires durablement restrictives. Pour les investisseurs, la météo est mondiale, mais ses conséquences financières resteront largement locales.
L’article complet en lien.
Citoyenneté par investissement : pourquoi un dossier riche peut échouer

Avoir les fonds nécessaires ne garantit plus le succès d’une demande de citoyenneté ou de résidence par investissement. Les autorités veulent désormais comprendre toute l’histoire de l’argent : comment il a été gagné, conservé, transféré, et intégré au patrimoine du demandeur.
Dons familiaux, prêts, sociétés, cryptoactifs, ou transferts via des tiers peuvent être parfaitement légitimes, mais chaque intermédiaire ajoute un maillon à documenter. Un relevé bancaire ou un virement ne suffit donc pas toujours : il faut pouvoir démontrer l’origine économique des fonds et retracer leur parcours sans incohérence.
Avec le renforcement des contrôles dans la Caraïbe orientale et l’entrée en application de nouvelles obligations européennes en 2027, la qualité documentaire devient centrale. Le meilleur dossier n’est pas nécessairement le plus simple ou le plus riche : c’est celui dont chaque étape peut être expliquée et prouvée.
L’article complet en lien.
SCI à l’IS : l’amortissement achète du temps, mais il prépare aussi la sortie
La SCI à l’IS séduit par une promesse puissante : réduire fortement le bénéfice taxable grâce à l’amortissement et conserver davantage de trésorerie pour réinvestir. Mais cet avantage fiscal n’est pas gratuit. Les amortissements diminuent progressivement la valeur nette comptable du bien et peuvent donc augmenter sensiblement la plus-value imposable lors de la revente. À cela s’ajoute la fiscalité lorsque les associés souhaitent récupérer personnellement les bénéfices accumulés.
L’arbitrage entre SCI à l’IR et SCI à l’IS doit ainsi être pensé sur tout le cycle de l’investissement : détention, réinvestissement, revente, distribution du cash et transmission. La SCI à l’IS peut être particulièrement efficace pour une stratégie patrimoniale de long terme fondée sur la capitalisation, mais beaucoup moins adaptée lorsqu’une revente et une récupération rapide des fonds sont prévues.
L’article complet en lien.
Crédit lombard et assurance-vie luxembourgeoise : comprendre ce que la banque finance réellement
Le crédit lombard adossé à une assurance-vie luxembourgeoise permet d’obtenir des liquidités sans vendre immédiatement ses placements. Mais la banque ne finance jamais la valeur brute du contrat : elle calcule une valeur de nantissement en appliquant une décote à chaque support selon sa liquidité, sa volatilité et son niveau de risque.
Le contrat reste investi, tandis que la dette évolue de son côté. Une baisse des marchés, une réduction des quotités bancaires, une hausse des taux, ou la capitalisation des intérêts peuvent rapidement détériorer le ratio de couverture et provoquer un appel de marge. L’emprunteur doit alors apporter du cash, compléter les garanties, rembourser une partie du prêt, ou accepter la liquidation d’actifs.
La solidité du montage dépend donc moins du montant emprunté que de la marge de sécurité conservée, de la capacité à payer les intérêts et, surtout, d’une stratégie de remboursement définie dès le départ.
L’article complet en lien.
